Analiza portfela projektów węglowych: lekcje dla osób i MŚP
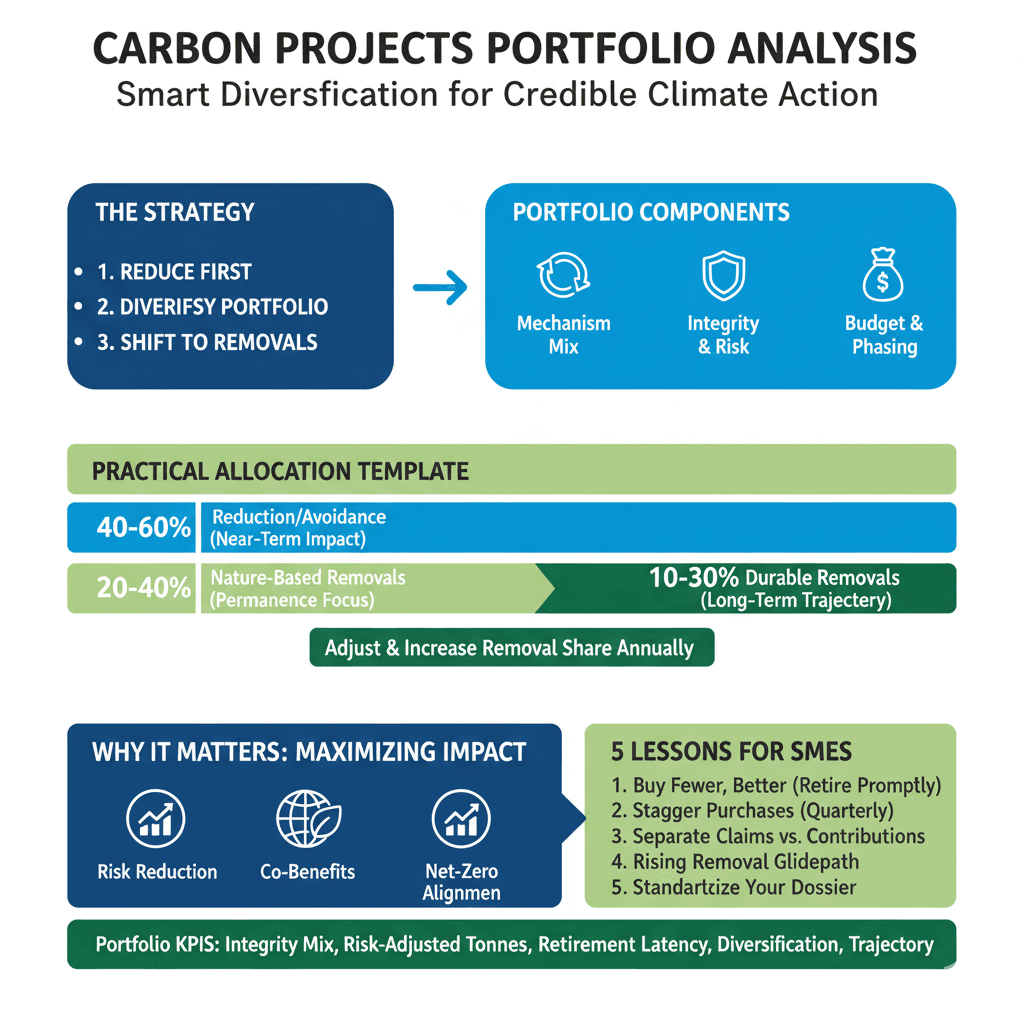
Analiza portfela projektów węglowych powinna być czymś więcej niż pogonią za najtańszą toną CO₂. Odporny portfel dywersyfikuje typy projektów i rodzaje ryzyka, opiera się na strategii redukcji emisji w pierwszej kolejności i systematycznie zwiększa udział trwałego usuwania CO₂ z atmosfery – tak żeby kredyty węglowe uzupełniały rzeczywistą dekarbonizację, a nie ją zastępowały. Ten przewodnik zbiera praktyczne wnioski dla osób prywatnych i małych i średnich przedsiębiorstw dotyczące składu portfela, kontroli ryzyka, budżetowania i przejrzystych deklaracji środowiskowych. Żeby go wdrożyć, najpierw określ swój ślad węglowy przy pomocy bezpłatnego Kalkulatora śladu węglowego Coffset, zredukuj emisje tam, gdzie to możliwe, a następnie skompensuj pozostałe za pomocą udokumentowanego portfela.
Spis treści
Dlaczego portfel jest lepszy niż jednorazowe zakupy
Jednorazowe zakupy koncentrują ryzyko – błędy w wyznaczaniu linii bazowej, problemy z trwałością lub opóźnienia w realizacji mogą podważyć deklaracje środowiskowe. Portfel rozkłada ryzyko na różne metodyki, regiony geograficzne, roczniki kredytów i deweloperów projektów, a jednocześnie opiera się na jasnych zasadach zakupowych. Praktyczne wskazówki kładą nacisk na dywersyfikację i przejrzystość celów – przykładem są przewodnik po budowie portfela kredytów węglowych oraz pomysły na konstruowanie portfela omawiane przez Lune.
Zasady, na których warto oprzeć każdy portfel
- Redukcja przede wszystkim: kompensacja emisji służy wyłącznie do pokrycia pozostałych emisji po przeprowadzeniu mierzalnych redukcji – nie używaj kredytów węglowych jako pretekstu do odkładania dekarbonizacji.
- Przejście na usuwanie CO₂ z atmosfery: zwiększaj stopniowo udział trwałych metod usuwania CO₂, zgodnie z zaktualizowanymi Oxford Offsetting Principles.
- Przejrzystość: publikuj granice systemu, tony, daty, typy projektów i numery seryjne umorzonych kredytów; prowadź prosty rejestr umorzeń.
- Dopasowanie do celu: dobieraj mechanizmy do swoich priorytetów (krótkoterminowy wpływ, trajektoria trwałości), korzystając z materiałów takich jak dokumenty forum praktyków Oxford dotyczące ścieżek i portfeli.
Kluczowe elementy odpornego portfela
- Dobór mechanizmów: łącz mierzone redukcje/uniknięte emisje (np. wychwytywanie metanu), usuwanie CO₂ z atmosfery metodami przyrodniczymi z odpowiednimi zabezpieczeniami oraz trwałe usuwanie CO₂ dostosowane do budżetu; zob. poradniki takie jak przewodnik WBCSD po projektowaniu portfela.
- Rejestr i metodologia: preferuj przejrzyste rejestry i dobrze udokumentowane metodologie; podstawy działania rejestrów wyjaśnia to wprowadzenie do rejestrów kredytów węglowych.
- Kontrola ryzyka: tam, gdzie to możliwe, korzystaj z buforów, zagnieżdżania jurysdykcyjnego i struktur ubezpieczonych; dywersyfikuj regiony i deweloperów projektów, aby ograniczyć korelację – zgodnie z poradnikami dotyczącymi wyzwań związanych z rejestrami i budowania portfela.
Praktyczny szablon alokacji
- 40–60% kredytów z projektów redukcji/unikania emisji o wysokiej wiarygodności (np. mierzone wychwytywanie metanu) – na potrzeby weryfikowalnych ton w krótkim terminie.
- 20–40% usuwania CO₂ z atmosfery metodami przyrodniczymi z silnymi zabezpieczeniami trwałości i wycieku emisji oraz korzyściami dla lokalnych społeczności.
- 10–30% trwałego usuwania CO₂ (np. mineralizacja, DAC, wtrysk bio-oleju) – jako fundament długoterminowej trajektorii, z udziałem rosnącym z roku na rok.
- 0–10% innowacyjna „beta" – projekty pilotażowe o wyższym potencjale i wyższym ryzyku.
Dostosuj zakresy do budżetu i apetytu na ryzyko; dokumentuj uzasadnienie i coroczne zmiany. Przykładowe poradniki to przewodnik portfelowy Lune oraz przewodnik współtworzony przez Cloverly.
Perspektywy ryzyka w analizie portfela
- Ryzyko punktu odniesienia: czy scenariusze kontrfaktyczne są konserwatywne i aktualne?
- Jakość MRV: czy pomiar jest bezpośredni (mierzony) czy pośredni (modelowany/próbkowany)?
- Trwałość i wyciek emisji: czy działają bufory, zagnieżdżanie jurysdykcyjne i monitoring?
- Ryzyko realizacji: terminowość emisji kredytów, wiarygodność deweloperów, umowy zakupu.
- Ryzyko koncentracji: dywersyfikuj roczniki, regiony, rejestry i deweloperów.
- Niezależne oceny: traktuj zewnętrzne ratingi jako dane wejściowe do due diligence – nie jako ich substytut; sposób, w jaki ratingi informują o ryzyku, omawia przegląd BeZero.
Pięć lekcji dla osób prywatnych i MŚP
1) Kupuj mniej, ale lepiej – i umarzaj szybko
Wybieraj mniejszą liczbę ton wyższej jakości z pełną dokumentacją i umarzaj je niezwłocznie na potrzeby deklaracji środowiskowych. Upraszcza to administrację i opiera komunikację na widocznych umorzeniach – co podkreślają poradniki portfelowe takie jak przewodnik Cloverly oraz materiały wprowadzające takie jak wprowadzenie CarbonBetter.
2) Rozkładaj zakupy w ciągu roku
Podziel roczne zapotrzebowanie na kwartalne transze, by uśrednić warunki rynkowe i uwzględnić nową podaż. To podejście „uśredniające" jest powszechnie polecane w poradnikach branżowych, w tym w wskazówkach Lune.
3) Oddziel deklaracje środowiskowe od wkładu dobrowolnego
Używaj osobnej puli na deklaracje środowiskowe (dla emisji rezydualnych z bezzwłocznym umorzeniem) i osobnej puli na wkład dobrowolny (działania wykraczające poza łańcuch wartości), aby wspierać projekty o wysokim potencjale bez mieszania ich z deklaracjami dotyczącymi śladu węglowego – zgodnie z interpretacją Oxford Offsetting Principles.
4) Traktuj usuwanie CO₂ z atmosfery jako rosnącą ścieżkę
Ustal minimalny udział usuwania CO₂ już teraz (np. 10–20%), a następnie zwiększaj go co roku, dążąc do 100% emisji rezydualnych w dniu osiągnięcia zero netto; patrz: podejście do ścieżek portfelowych w opracowaniu forum Oxford pathways and portfolios.
5) Ujednolicaj dokumentację projektów
Dla każdego projektu przechowuj w jednym folderze: metodologię, podsumowanie linii bazowej, raporty walidacji i weryfikacji, zabezpieczenia, link do rejestru oraz numery seryjne umorzonych kredytów. Przyspiesza to audyty i wzmacnia deklaracje środowiskowe; przewodniki po rejestrach, takie jak poradnik CarbonBetter, wyjaśniają, co należy archiwizować.
KPI portfela do monitorowania
- Skład portfela pod względem integralności: udział redukcji/unikniętych emisji, przyrodniczego usuwania CO₂ z atmosfery oraz trwałego usuwania CO₂ z atmosfery.
- Tony skorygowane o ryzyko: tony po uwzględnieniu buforów, niepewności i ryzyka braku trwałości.
- Czas do umorzenia: liczba dni od zakupu do umorzenia kredytów na potrzeby deklaracji środowiskowych.
- Dywersyfikacja: ekspozycja według regionu, metodologii, rejestru i dewelopera projektu.
- Trajektoria: rosnący udział usuwania CO₂ z atmosfery i malejące emisje rezydualne rok do roku.
Budżetowanie dla MŚP: prosty schemat działania
Ustal dwa pułapy cenowe (jeden dla krótkoterminowych redukcji/unikniętych emisji, drugi – wyższy – dla trwałego usuwania CO₂ z atmosfery). Alokuj środki w transzach (np. 60% na redukcje/uniknięte emisje, 30% na przyrodnicze usuwanie CO₂, 10% na trwałe usuwanie CO₂), a następnie przesuwaj 5–10 punktów procentowych rocznie w kierunku usuwania. Co roku uzgadniaj budżet ze zaktualizowanymi inwentaryzacjami emisji, korzystając z materiałów dla MŚP, takich jak wskazówki strategiczne EcoHedge czy plany działania, jak przewodnik Carbon Analytics dla MŚP.
Opinia: zasada „dwóch pul i rosnącego usuwania" działa
Dwie decyzje przynoszą nieproporcjonalnie duże korzyści przy minimalnej złożoności: oddzielenie deklaracji środowiskowych od wkładu dobrowolnego oraz wyznaczenie rosnącego minimum dla usuwania CO₂ z atmosfery. W połączeniu z kwartalnymi transzami i przejrzystą dokumentacją pozwala to osobom prywatnym i MŚP formułować rzetelniejsze deklaracje środowiskowe, zarządzać ryzykiem i wiarygodnie zmierzać ku strategii zero netto.
Dowiedz się więcej
Aby zrobić kolejny krok na swojej niskoemisyjnej ścieżce, skorzystaj z bezpłatnego kalkulatora śladu węglowego Coffset, by ustalić dokładną linię bazową i wskazać największe możliwości działania. Po ograniczeniu emisji, które możesz zredukować, skompensuj pozostałe za pomocą zweryfikowanych projektów przyspieszających rozwiązania klimatyczne. Zapoznaj się z naszymi pozostałymi materiałami: Czym jest ślad węglowy?, Czym jest kompensacja emisji?, Redukcja a kompensacja: dlaczego oba podejścia mają znaczenie. Każdy poradnik pomoże ci wiarygodnie ograniczać emisje i kształtować trwałe nawyki na drodze do zero netto.
Najczęściej zadawane pytania – analiza portfela projektów węglowych
- Ile projektów powinno znaleźć się w portfelu MŚP?
Zazwyczaj 3–6 projektów obejmujących różne mechanizmy, regiony i rejestry zapewnia dywersyfikację bez nadmiernej złożoności – zgodnie z wytycznymi takimi jak framework portfelowy Lune oraz przewodnik współtworzony przez Cloverly. - Czy osoby prywatne powinny już teraz stawiać na kredyty z usuwania CO₂?
Warto uwzględnić pewien udział usuwania CO₂ z atmosfery już teraz i stopniowo go zwiększać – równoważąc bieżące, mierzalne redukcje emisji z rosnącym udziałem usuwania, zgodnie z zaleceniami Oxford Offsetting Principles. - Jak szybko sprawdzić wiarygodność projektu?
Oceń dodatkowość, jakość systemu MRV, zabezpieczenia trwałości i wycieku emisji oraz publiczne wpisy o umorzeniu kredytów; korzystaj z ratingów jako jednego ze źródeł informacji i weryfikuj numery seryjne w rejestrach – zgodnie ze wskazówkami z analizy ryzyka BeZero oraz przewodników po rejestrach, takich jak CarbonBetter. - Jak często kupować i umarzać kredyty?
Zakupy w kwartalnych transzach z bieżącym umorzeniem kredytów ograniczają ryzyko związane z momentem transakcji i upraszczają komunikację – wskazówki dotyczące harmonogramu znajdziesz w poradniku Lune.
Źródła
- Oxford Offsetting Principles i aktualizacje: https://netzeroclimate.org/oxford-launches-revised-offsetting-principles/ oraz PDF z sesji o portfelach: https://www.smithschool.ox.ac.uk/sites/default/files/2025-02/Oxford-Offsetting-Principles-Practitioners-Forum_%20Session-2-Pathways-and-Portfolios.pdf
- Poradniki i przykłady portfeli: https://lune.co/blog/how-to-build-a-carbon-offsetting-portfolio-with-real-impact oraz https://www.aeo.org.uk/welcome/sustainbaility-aeo/cloverly/guide-building-carbon-credit-portfolio
- Rejestry i kontekst analizy due diligence: https://carbonbetter.com/story/carbon-offset-registries/ oraz https://www.fio.one/2022/11/04/carbon-offset-registries-key-challenges-and-approaches/
- Ratingi i analiza ryzyka: https://bezerocarbon.com/insights/how-ratings-help-unpack-risk-in-carbon-portfolios
- Kontekst strategii dla MŚP: https://ecohedge.com/blog/carbon-footprint-strategy-essentials-for-smes/ oraz https://www.carbonanalytics.com/blog/sme-roadmap-to-decarbonisation
Zamień wiedzę w działanie
Oblicz swój ślad i od razu kompensuj zweryfikowanymi kredytami.
Czytaj dalej
10 kroków: zaawansowany przewodnik po rynkach kredytów węglowych
Zbuduj portfel wysokiej jakości kredytów węglowych dzięki sprawdzonym strategiom: weryfikacja CCP, protokoły zgodne z Oxford Principles i rygorystyczne systemy MRV.
Oxford Offsetting Principles: 7 kroków do lepszego portfela
Oxford Offsetting Principles dzielą kompensację emisji na pięć typów – od unikniętych emisji po trwałe usuwanie CO₂. Sprawdź, jak dostosować portfel kredytów węglowych do tych zasad.
Kompensacja emisji a usuwanie CO₂: 5 kluczowych różnic
Dowiedz się, czym różni się kompensacja emisji od usuwania CO₂, kiedy sięgać po każde z nich i dlaczego portfele klimatyczne powinny uwzględniać trwałe usuwanie dwutlenku węgla.