9 askelta: hiilijalanjälkilaskenta – raportointi ja verifiointi
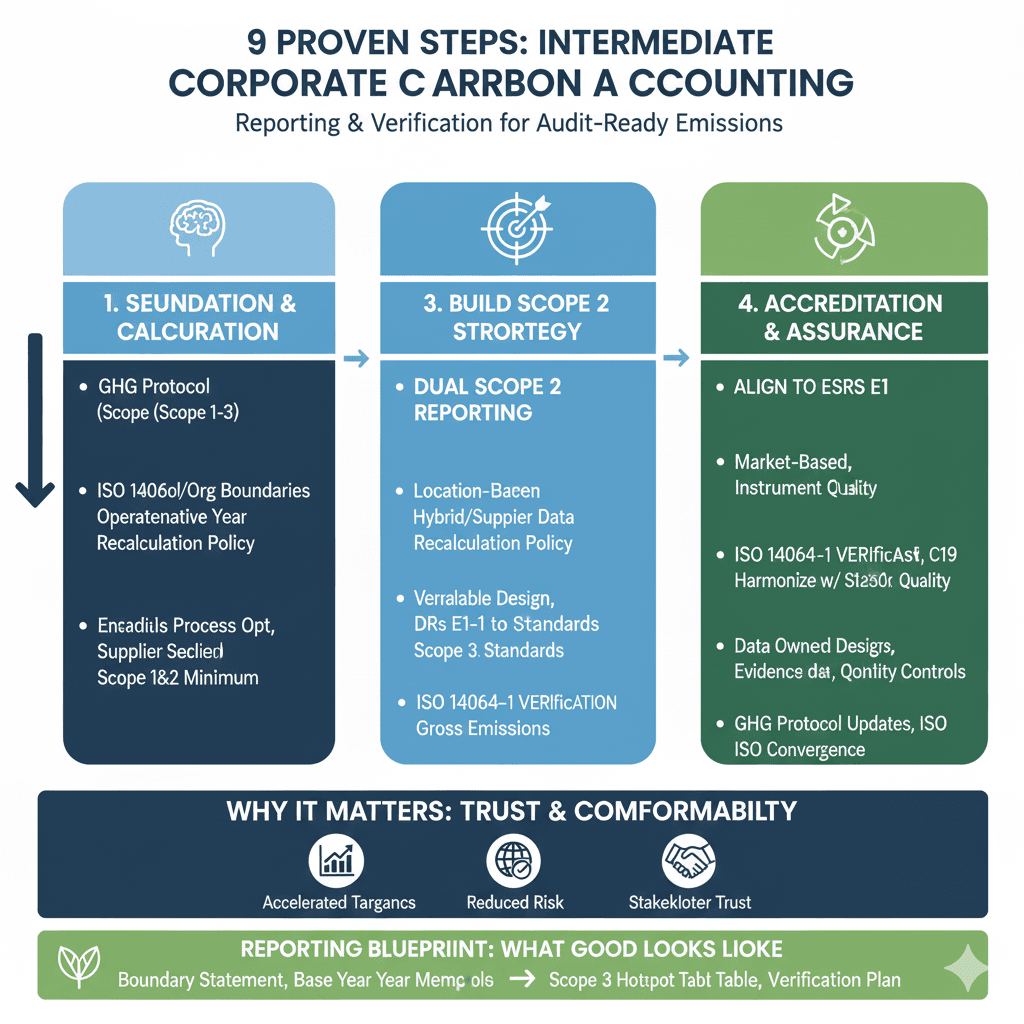
Yrityksen hiilijalanjälkilaskenta – raportointi ja verifiointi on opas, joka yhdistää KHK-inventaarion perustaidot auditointivalmiiseen raportointiin, rajoitettuun ja kohtuulliseen varmennukseen sekä kehittyviin raportointivelvoitteisiin, kuten ESRS/CSRD ja IFRS S2. Tässä oppaassa käydään läpi, miten rajata organisaation toiminnalliset rajat oikein, tehdä Scope 2 -kaksoislaskenta, priorisoida tärkeimmät Scope 3 -kategoriat ja valmistautua kolmannen osapuolen verifiointiin ISO 14064‑1 -standardin mukaisesti – samalla kun pysyt yhteensopivana GHG Protocol Corporate Standardin kanssa ja seuraat sen päivitysprosessia, joka on dokumentoitu Corporate Standard -kehityssuunnitelmassa.
Sisällysluettelo
Fokus
Tässä oppaassa keskitytään käytännön toteutukseen: perusvuoden rakentamiseen, oikeiden aktiviteettitietojen ja päästökertoimien valintaan, menetelmien ja olennaisuuskynnyksen dokumentointiin, datanomistajien kontrollitietokannan luomiseen sekä verifiointiaineiston valmisteluun tarkastajan kysymyksiä varten. Scope 2- ja Scope 3 -päätöksissä kannattaa seurata kehittyvää ohjeistusta Scope 2 -revisiosuunnitelmasta sekä Corporate Standard -kyselyn yhteenvedosta.
Vaihe 1 — Määrittele organisaatio- ja toimintarajat oikein
Valitse ja dokumentoi organisaatioraja (omistusosuus tai määräysvalta) sekä määrittele toimintarajat Scope 1:n, 2:n ja 3:n osalta GHG Protocol Corporate Standardin mukaisesti. Kirjaa rajausvalinnat selkeästi inventaarion metodologiaan ja varmista, että raportointi kattaa vähintään Scope 1:n ja 2:n, kuten protokollan teksti ja yhteenvedot edellyttävät.
Jos Scope 3 on olennainen, se tulee kvantifioida Corporate Value Chain Standardin mukaisesti, vaikka Corporate Standard kohtelee sitä eri tavalla. Konsolidointikysymykset ja olennaisuusodotukset on nostettu esiin vuoden 2024 kyselytuloksissa. Koska standardia ollaan uudistamassa, seuraa linjautumismuutoksia ja vaihtoehtoisia lähestymistapoja Corporate Standard -kehityssuunnitelman avulla.
Vaihe 2 — Rakenna perusteltu perusvuosi ja muutosloki
Valitse perusvuodeksi ajanjakso, jolta on riittävä datakattavuus, ja julkista uudelleenlaskennat, jotka johtuvat rakenteellisista muutoksista, fuusioista, divestoinneista tai merkittävistä metodologiapäivityksistä Corporate Standardin ohjeiden mukaisesti. Pidä yllä muutoslokia, jossa jokainen uudelleenlaskenta on kytkettynä scope-kategorioihin, päästökertoimiin ja datankorvauksiin protokollan raportointivaatimusten mukaisesti.
Jos Scope 3:n perusvuotta laajennetaan myöhemmin, dokumentoi perustelu ja laajentamisen määrällinen vaikutus kokonaislukuihin noudattaen kyselytulosten olennaisuusohjeita. Tämä vähentää kitkaa sekä suppean että kohtuullisen varmuuden varmennusprosesseissa.
Vaihe 3 — Kvantifioi Scope 1 ja 2 kaksoisraportoinnilla
Scope 1:n osalta yhdistä toimintadata (esim. polttoainevolyymet) soveltuviin päästökertoimiin ja dokumentoi laskentahierarkia Corporate Standardin mukaisesti. Scope 2:n osalta laadi sekä sijaintiperusteiset että markkinaperusteiset kokonaisluvut ja täytä instrumenttien laatukriteerit, joita tarkennetaan Scope 2 -uudistussuunnitelmassa.
Varmista, että julkinen loppuraportti täyttää vähimmäissisältövaatimukset (vähintään Scope 1 ja 2) protokollan yhteenvetojen ja käsikirjojen mukaisesti, kuten protokollan PDF-viitteessä todetaan. Ylläpidä todistusaineistoa sähköenergiadatasta, residuaaliseosmenetelmistä ja sertifikaateista varmentamisen sujuvoittamiseksi.
Vaihe 4 — Priorisoi vaikuttavimmat Scope 3 -kategoriat
Seulo Scope 3 -kategoriat kulutusperusteisella kartoituksella merkittävimpien päästölähteiden tunnistamiseksi, ja siirry sen jälkeen hybridimenetelmiin tai toimittajakohtaisiin menetelmiin suurimpien kategorioiden osalta Corporate Standard -kyselytulosten parhaita käytäntöjä noudattaen. Yhdenmukaista määritelmät ja rajaukset laajempien raportointiohjelmien kanssa, joihin vastaajat viittaavat (SBTi, GRI, CSRD), käyttäen protokollaa peruslinjana Corporate Standard -kehityssuunnitelman mukaisesti.
Dokumentoi poissulkemiset, datan rajoitteet ja kehittämissuunnitelmat läpinäkyvästi, jotta tilintarkastajat voivat seurata edistymistä vuosi vuodelta. Tämä heijastaa protokollan yleiskatsauksen kattavuus- ja läpinäkyvyysperiaatteita ja valmistaa inventaarion tehokkaaseen varmennukseen.
Vaihe 5 — Yhdenmukaista ESRS E1:n kanssa CSRD-valmiutta varten
Jos organisaatiosi kuuluu CSRD:n soveltamisalaan, kartoita tiedonantovelvoitteet ESRS E1:n mukaisesti. Tähän sisältyvät siirtymäsuunnitelma, tavoitteet, energialähteet, brutto-Scope 1–3, hiilenpoistot ja hiilihyvitykset, sisäinen hiilen hinnoittelu sekä taloudelliset vaikutukset – kuten ESRS E1 -vaatimusten yleiskatsaukset ja ESRS E1 -oppaat tiivistävät. Vertaa myös komission CSRD-sivuun soveltamisalan ja ESRS:n soveltuvuuden osalta kohdassa Yritysten kestävyysraportointi.
Koska ESRS edellyttää bruttoraportointia ja päätöksenteon kannalta hyödyllistä tarkkuutta, varmista, että inventaatiotaulukot, käytännöt, toimenpiteet ja tavoitteet rakentuvat ESRS E1:n yhdeksän tiedonantovaatimuksen mukaisesti – käytä apuna edellä mainittuja oppaita ja EU:n yhteenvetosivua. Tämä tekee CSRD:n edellyttämästä rajoitetusta varmennuksesta sujuvampaa ensimmäisinä vuosina.
Vaihe 6 — Valmistaudu ISO 14064-1 -varmentamiseen ja varmistukseen
Suunnittele inventaario siten, että se on varmentamiskelpoinen ISO 14064-1:n mukaisesti: määrittele rajaukset, menetelmät, tietolähteet, kontrollit ja epävarmuudet akkreditoitujen varmentajien käytännöllisten tarkistuslistojen mukaan, kuten NQA:n ISO 14064-1 -varmentamisohjeessa ja SGS:n ISO 14064-1 -palvelukuvauksessa esitetään. Perehdytä tiimit ISO-käsitteisiin ja organisaatiotason vaatimuksiin käyttämällä apuna esimerkiksi ISO 14064-1 -johdantoja sekä virallista viitettä ISO 14064-1.
GHG Protocol- ja ISO-kehikkojen yhteensovittaminen helpottuu: kehikkojen harmonisointia koskeva yhteistyö on jo käynnistetty. Seuraa kehitystä kaksoisvaatimustenmukaisuuden sujuvoittamiseksi, esimerkiksi GHG Protocol–ISO-kumppanuuspäivitysten kautta. Tämä vähentää päällekkäistä työtä sääntelyvaatimusten ja vapaaehtoisen varmentamisen välillä.
Vaihe 7 — Rakenna kontrollihakemisto ja auditointiketju
Nimeä tietovastuuhenkilöt, määrittele aineistokansiot ja listaa kontrollit (täydellisyys, tarkkuus, katkopiste) jokaiselle lähdejärjestelmälle noudattaen GHG Protocolin läpinäkyvyys- ja tarkkuusperiaatteita Corporate Standardin mukaisesti. Scope 2:n osalta sisällytä mittauslaitteiden laaduntarkistukset, jotka ovat linjassa Scope 2 -revisiosuunnitelman tavoitteiden kanssa.
Ylläpidä varmentamistiedostoa, joka sisältää menetelmäkuvauksen, perusvuosimuistion, päästökertoimikirjaston, toimittajakyselyt, otantakehykset ja täsmäytyslaskelmat – Protocolin viittauksissakin tiivistettyjen raportointivaatimusten mukaisesti. Tämä ennakoi varmentamiseen liittyvät pyyynnöt ja nopeuttaa katselmuksia.
Vaihe 8 — Esitä menetelmät, olennaisuus ja epävarmuudet selkeästi
Julkisessa raportoinnissa on kuvattava rajaukset, laskentamenetelmät, oletukset, rajoitukset ja olennaiset poisjätöt käyttäjien tiedontarpeiden täyttämiseksi – Corporate Standard -kyselyn teemojen mukaisesti. Jos raportoidaan kahdella tavalla tai tehdään oikaisuja, viittaa perusvuosimuistioon ja muutoslokiin selkeyden varmistamiseksi Protocolin edellyttämällä tavalla.
CSRD-raportoijille kannattaa kartoittaa nämä tiedot suoraan ESRS E1 -vaatimuksiin käyttämällä apuna esimerkiksi ESRS E1 -vaatimusten selityksiä ja EU:n virallista tietoa CSRD:stä. Tämä yhdenmukaistaminen vähentää ylimääräistä työtä, kun varmentajat testaavat vaatimustenmukaisuutta.
Vaihe 9 — Varaudu päivityksiin ja yhteentoimivuuteen
GHG Protocol uudistaa yritysstandardi-, Scope 2- ja muita ohjeitaan vertailukelpoisuuden parantamiseksi ja yhdenmukaistamiseksi pakollisten sääntöjen (esim. ESRS, IFRS S2) kanssa. Seuraa uudistusprosessia yritysstandaradin kehityssuunnitelman, Scope 2 -suunnitelman ja päivityskatsausten kautta. Monet sidosryhmät kannattavat vaihtoehtojen rajoittamista ja olennaisuuden selkiyttämistä, kuten vuoden 2024 kyselyyhteenveto osoittaa.
ISO-standardien kanssa tapahtuva yhdenmukaistaminen yksinkertaistaa ajan myötä varmennusta ja viranomaisraportointia — seuraa esimerkiksi GHG Protocolin ja ISOn kumppanuutta koskevia tiedotteita. Tämä tulevaisuudenkestävyys näkyy sekä inventaarion että raportointipaketin tasolla.
Raportointiohje — näin hyvä raportti rakentuu
- Rajauskuvaus: organisatorinen lähestymistapa (omistusosuus- vai hallintamalli) ja toiminnalliset soveltamisalat viittauksineen Corporate Standardiin.
- Perusvuosimuistio: valinnan perusteet, tietojen kattavuus ja uudelleenlaskentakäytäntö protokollaviittauksineen.
- Scope 2:n kaksoistotaalit: sijaintiperusteinen ja markkinaperusteinen tulos instrumenttien laatumerkinnöin Scope 2 -uudistussuunnitelman mukaisesti.
- Scope 3:n hotspot-taulukko: menetelmätasot kategorioittain ja parannussuunnitelma kyselyyhteenvedon pohjalta.
- ESRS E1 -kartoitus: DR:t E1‑1–E1‑9 viittauksineen inventaariotaulukoihin, hyödyntäen ESRS-selityksiä ja EU:n CSRD-sivua.
- Varmennussuunnitelma: ISO 14064‑1 -soveltamisala, otanta ja todistusaineistoluettelo viittauksineen NQA:n ja SGS:n oppaisiin.
Näkemys
Hiililaskenta siirtyy "hallintarakenteiden ja vertailukelpoisuuden" aikakauteen: menestyjät ovat ne, jotka kohtelevat inventaariotaan kuin tilinpäätöstä — dokumentoiduin rajauksin, vakaalla päästökertoimien hallinnalla, auditoitavilla muutoslokilla ja selkeillä ESRS-kartoituksilla — ja pysyvät samalla ketterinä GHG Protocolin ja ISOn lähestyessä toisiaan. Tiimit, jotka ottavat käyttöön Scope 2:n kaksoisraportoinnin, nostavat Scope 3:n hotspotien menetelmätasoa ja rakentavat varmennustiedostot etukäteen, etenevät nopeimmin rajoitettuun ja kohtuulliseen varmuustasoon ilman häiriöitä — kuten protokollasuunnitelmat ja Scope 2 -tavoitteet kannustavat tekemään.
Usein kysytyt kysymykset — yritysten hiilijalanjälkilaskenta: raportointi ja varmennus
Mitä vähimmäisvaatimuksia yritysten raportoinnissa on?
Raportoi vähintään Scope 1 ja Scope 2 GHG Protocol Corporate Standard -standardin mukaisesti ja ilmoita rajaukset, laskentamenetelmät ja mahdolliset uudelleenlaskennat protokollan viiteaineiston ohjeiden mukaan.
Miten Scope 2 tulisi esittää?
Ilmoita sekä sijaintipohjainen että markkinapohjainen kokonaisluku ja kerro käytettyjen instrumenttien laadusta. Seuraa kehittyvää ohjeistusta Scope 2 -uudistussuunnitelmasta sekä tavoitteita koskevista päivityksistä, kuten lokakuun 2024 integrointimuistiosta.
Mikä helpottaa Scope 3:n varmennusta?
Priorisoi merkittävimmät päästölähteet käyttämällä hybridilaskentaa ja toimittajadataa, dokumentoi poisjätöt ja epävarmuustekijät, ja kohdista tiedot ESRS E1 -vaatimuksiin, jos yritys kuuluu CSRD:n soveltamisalaan. Hyödyllistä tietoa löytyy esimerkiksi ESRS E1 -vaatimusten selityksistä sekä EU:n CSRD-sivulta.
Miten valmistautua ISO 14064‑1 -auditointiin?
Määrittele rajaukset, laskentamenetelmät, todistusaineisto ja kontrollit. Hyödynnä varmennusyksiköiden tarkistuslistoja, kuten NQA:n ja SGS:n ohjeita, sekä standardia selventäviä oppaita kuten ISO 14064‑1 -yhteenvetoja.
Ovatko standardit lähentymässä toisiaan?
Kyllä — protokollapäivitykset korostavat yhteentoimivuutta pakollisten raportointivelvoitteiden ja ISO:n kanssa, ja viimeaikaiset ilmoitukset ennakoivat yhteistä etenemispolkua. Seuraa Corporate Standard -kehityssuunnitelmaa sekä GHG Protocol–ISO-yhteistyöpäivitystä.
Lue lisää
Tutustu käytännön seuraaviin askeleisiin ja peruskäsitteisiin yhdessä paikassa: aloita testaamalla skenaarioita ilmaisella Coffset-hiilijalanjälkilaskurilla, ja syventää osaamistasi selitysartikkeleillamme Mikä on hiilijalanjälki?, Mitä on päästöjen kompensointi? ja Vähentäminen vs. kompensointi: miksi molemmat ovat tärkeitä. Lisää materiaalia löydät Coffsetin etusivulta, Carbon Learning Centeristä tai voit toimia suoraan hiilihyvitysten ostosivun kautta.
Lähteet
- GHG Protocol — Corporate Standard: https://ghgprotocol.org/corporate-standard
- GHG Protocol — Corporate Standard -kehityssuunnitelma (2024–2026): https://ghgprotocol.org/sites/default/files/2025-01/CS-SDP-20241220.pdf
- GHG Protocol — Scope 2 -tarkistussuunnitelma: https://ghgprotocol.org/sites/default/files/2025-01/S2-SDP-20241220.pdf
- GHG Protocol — Corporate Standard -kyselytutkimuksen yhteenveto (maaliskuu 2024): https://ghgprotocol.org/sites/default/files/2024-03/Corporate-Standard-Survey-Summary-Final.pdf
- GHG Protocol — Päivityksen yleiskatsaus ja integrointi raportointisääntelyyn (lokakuu 2024): https://ghgprotocol.org/sites/default/files/2024-11/Update-Overview-Integration-Disclosure-Rules.pdf
- EU:n komissio — Yritysten kestävyysraportointi (CSRD/ESRS): https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en
- ESRS E1 -selitysopas — Coolset: https://www.coolset.com/academy/esrs-e1-requirements-climate-change
- ISO 14064‑1 — Organisaation KHK-inventaariot (yleiskatsaus): https://www.iso.org/standard/38381.html
- ISO 14064‑1 -verifiointi — NQA: https://www.nqa.com/en-gb/certification/standards/ghg-inventory
- ISO 14064‑1 -verifiointi — SGS: https://www.sgs.com/en/services/iso-14064-1-verification-quantify-and-report-greenhouse-gas-ghg-emissions-and-removals
- ISO:n ja GHG Protocolin yhteensovittaminen — Kumppanuuspäivitys: https://www.bdlaw.com/publications/ghg-protocol-announces-iso-partnership-to-develop-unified-carbon-accounting-standards/
Muuta tieto teoiksi
Laske jalanjälkesi ja kompensoi heti varmennetuilla hyvityksillä.
Jatka lukemista
10 käytännön askelta: nettonollastrategiat keskisuurille yrityksille
Kattava opas uskottavien nettonollastrategioiden toteuttamiseen keskisuurissa yrityksissä. Opi asettamaan tieteeseen perustuvat tavoitteet, vähentämään päästöjä Scope 1–3 -alueilla ja rakentamaan toimiva raportointijärjestelmä.
9 todistettua askelta yhteisölähtöiseen päästövähennykseen
Opi 9 näyttöön perustuvaa strategiaa yhteisön päästöjen vähentämiseksi. Aurinko-osuuskunnista lämpöpumppujen joukkohankintoihin – löydä paikalliset projektit, joilla on mitattava ilmastovaikutus.
9 todistettua siirtoa: yritysten päästöjen kompensointi
Opi Microsoftin, Swiss Ren ja Frontierin onnistuneista päästöjen kompensointiohjelmista. Löydä 9 todistettua strategiaa kestävien hiilenpoiston skaalaamiseen uskottavasti.