Rachunkowość węglowa firm: raportowanie i weryfikacja
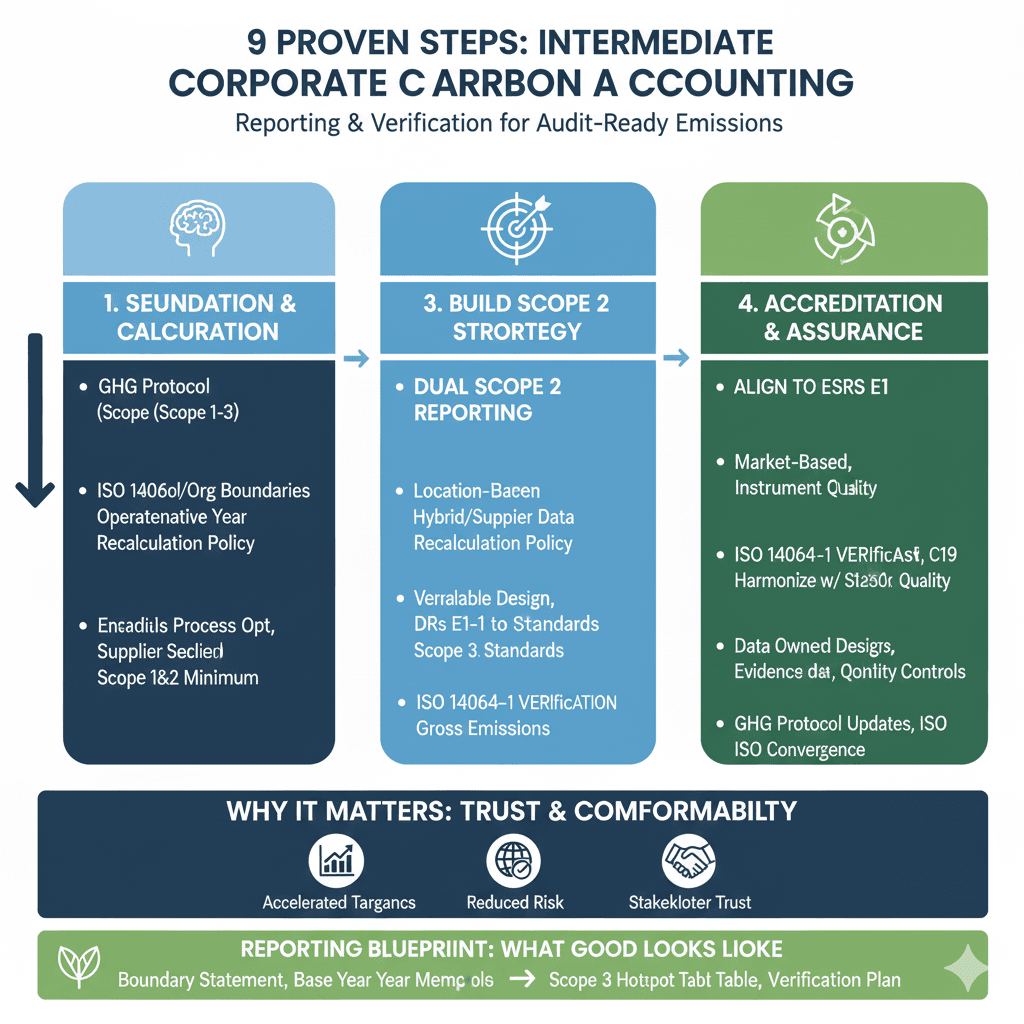
Intermediate Corporate Carbon Accounting: Reporting & Verification łączy podstawowe umiejętności tworzenia inwentaryzacji gazów cieplarnianych z praktycznymi wymaganiami sprawozdawczości gotowej do audytu, ograniczonego/rozsądnego zapewnienia i dostosowania do zmieniających się zasad ujawniania informacji, takich jak ESRS/CSRD i IFRS S2. Niniejszy przewodnik wyjaśnia, jak strukturyzować granice zakresów, prowadzić podwójną sprawozdawczość dla zakresu 2, ustalać priorytety dla kluczowych kategorii zakresu 3 oraz przygotowywać się do weryfikacji przez stronę trzecią zgodnie z ISO 14064‑1, zachowując jednocześnie zgodność z GHG Protocol Corporate Standard i jego planowaną aktualizacją opisaną w planie rozwoju Corporate Standard.
Spis treści
Cel przewodnika
Nacisk kładziony jest na praktyczne działanie: zbudowanie wiarygodnego roku bazowego, dobór właściwych danych o działalności i wskaźników emisji, dokumentowanie metod i progów istotności, wdrożenie biblioteki kontroli dla właścicieli danych oraz wyprzedzające odpowiedzi na pytania weryfikatorów poprzez przygotowanie kompletnego pakietu weryfikacyjnego. W przypadku decyzji dotyczących zakresu 2 i zakresu 3 warto śledzić najnowsze wytyczne zawarte w planie rewizji zakresu 2 oraz wyniki badań ankietowych opisane w podsumowaniu ankiety dotyczącej Corporate Standard.
Krok 1 — Prawidłowe określenie granic organizacyjnych i operacyjnych
Wybierz i udokumentuj granicę organizacyjną (udział kapitałowy lub kontrola) oraz zdefiniuj granice operacyjne w zakresach 1, 2 i 3 zgodnie ze standardem GHG Protocol Corporate Standard. Jasno określ przyjęte zakresy w metodologii inwentaryzacji i zadbaj, by raportowanie obejmowało co najmniej zakresy 1 i 2 – tak jak wymaga tego tekst Protokołu wraz z jego streszczeniami.
Jeśli zakres 3 jest istotny, należy go skwantyfikować zgodnie ze standardem Corporate Value Chain Standard, nawet jeśli sam Corporate Standard traktuje go odmiennie; kwestie konsolidacji i oczekiwania dotyczące istotności omówiono w podsumowaniu badania z 2024 roku. Ponieważ standardy są właśnie aktualizowane, śledź zmiany w zakresie zgodności i dostępnych opcji, korzystając z planu rozwoju Corporate Standard.
Krok 2 — Budowa wiarygodnego roku bazowego i rejestru zmian
Wybierz reprezentatywny rok bazowy z odpowiednim pokryciem danych i ujawnij wszelkie przeliczenia wynikające ze zmian strukturalnych, fuzji, zbycia aktywów lub istotnych aktualizacji metodologii – zgodnie z wytycznymi Corporate Standard. Prowadź rejestr zmian, który przypisuje każde przeliczenie do kategorii zakresów, współczynników emisji i zastąpionych danych, spójnie z wymogami raportowania określonymi w Protokole.
Jeśli bazy zakresu 3 zostaną później rozszerzone, udokumentuj uzasadnienie i ilościowy wpływ na łączne wyniki, postępując zgodnie z trendami w zakresie istotności omówionymi w podsumowaniu badania. Pozwala to ograniczyć problemy podczas ograniczonego lub pełnego poświadczenia danych.
Krok 3 — Kwantyfikacja zakresów 1 i 2 z podwójnym raportowaniem
W przypadku zakresu 1 połącz dane o aktywności (np. wolumeny paliwa) z odpowiednimi współczynnikami emisji i udokumentuj hierarchię obliczeń zgodnie z Corporate Standard. W przypadku zakresu 2 przygotuj zarówno sumy według metody lokalizacyjnej, jak i rynkowej oraz spełnij kryteria jakościowe dla instrumentów rynkowych – wymagania te są doprecyzowywane w planie rewizji zakresu 2.
Upewnij się, że końcowy raport publiczny spełnia minimalne wymagania dotyczące treści (co najmniej zakresy 1 i 2) – tak jak podkreślono w streszczeniach i podręcznikach Protokołu, m.in. w referencyjnym PDF Protokołu. Przechowuj pakiety dowodowe dla danych o energii elektrycznej, mieszanek rezydualnych i certyfikatów, aby usprawnić prace weryfikacyjne.
Krok 4 — Priorytetyzacja kategorii zakresu 3, które mają największy wpływ
Dokonaj wstępnej oceny zakresu 3 metodą wydatkową, aby zidentyfikować główne obszary emisji, a następnie przejdź do metod hybrydowych lub dostawca-specyficznych dla największych kategorii – zgodnie z najlepszymi praktykami opisanymi w podsumowaniu badania Corporate Standard. Ujednolicaj definicje i granice z szerszymi programami ujawnień, do których odnoszą się respondenci (SBTi, GRI, CSRD), traktując Protokół jako punkt wyjścia – zgodnie z planem rozwoju Corporate Standard.
Transparentnie dokumentuj wykluczenia, ograniczenia danych i plany ich poprawy, aby audytorzy mogli śledzić postępy rok do roku – co odpowiada wymogom kompletności i przejrzystości opisanym w omówieniu Protokołu. Takie podejście przygotowuje inwentaryzację do sprawnej weryfikacji.
Krok 5 — Dostosowanie do ESRS E1 w ramach gotowości na CSRD
Podmioty objęte CSRD powinny odwzorować ujawnienia na wymogi ESRS E1, obejmujące plan transformacji, cele, miks energetyczny, zakresy 1–3 w ujęciu brutto, usuwanie CO₂ z atmosfery i kredyty węglowe, wewnętrzne ceny uprawnień do emisji oraz skutki finansowe – jak opisują przystępne materiały, takie jak przeglądy wymogów ESRS E1 i przewodniki po ESRS E1. Warto też sięgnąć do strony Komisji Europejskiej poświęconej CSRD, gdzie znajdziesz informacje o zakresie stosowania i możliwości zastosowania poszczególnych standardów ESRS: Corporate sustainability reporting.
Ponieważ ESRS wymaga raportowania w ujęciu brutto i informacji użytecznych decyzyjnie, zadbaj o to, by tabele inwentaryzacyjne, polityki, działania i cele były strukturalnie zgodne z dziewięcioma wymogami ujawnień ESRS E1 – z pomocą wspomnianych przewodników i strony podsumowującej UE. Ułatwi to uzyskanie ograniczonej pewności w ramach CSRD w pierwszych latach stosowania dyrektywy.
Krok 6 — Przygotowanie do weryfikacji i zapewnienia zgodnie z ISO 14064‑1
Zaprojektuj inwentaryzację tak, by mogła zostać zweryfikowana zgodnie z ISO 14064‑1: zdefiniuj granice, metody, źródła danych, kontrole i niepewności, korzystając z praktycznych list kontrolnych akredytowanych weryfikatorów, takich jak przegląd weryfikacji ISO 14064‑1 przygotowany przez NQA czy noty serwisowe SGS dotyczące ISO 14064‑1. Zapoznaj swój zespół z koncepcjami ISO i wymogami na poziomie organizacji, sięgając po materiały wprowadzające, takie jak opracowania ISO 14064‑1, oraz po oficjalną normę ISO 14064‑1.
Harmonizacja GHG Protocol i ISO staje się coraz prostsza – ogłoszono niedawno współpracę obu organizacji na rzecz ujednolicenia ram. Śledź te zmiany, by uprościć jednoczesne spełnianie obu wymogów, korzystając z aktualności takich jak informacje o partnerstwie GHG Protocol–ISO. Pozwoli to ograniczyć powielanie działań w obszarze regulacyjnego i dobrowolnego zapewnienia.
Krok 7 — Budowanie biblioteki kontroli i ścieżki audytu
Przypisz właścicieli danych, zdefiniuj foldery z dokumentacją i sporządź listę czynności kontrolnych (kompletność, dokładność, odcięcie okresu) dla każdego systemu źródłowego – zgodnie z naciskiem Protokołu na przejrzystość i dokładność opisanym w Corporate Standard. Dla zakresu 2 uwzględnij kontrole jakości danych pomiarowych, spójne z celami opisanymi w planie rewizji zakresu 2.
Prowadź komplet dokumentacji weryfikacyjnej: opis metodyki, memorandum dotyczące roku bazowego, bibliotekę współczynników, kwestionariusze dostawców, schematy doboru próby oraz robocze dokumenty uzgodnień – odzwierciedlające wymogi sprawozdawcze podsumowane w materiałach referencyjnych Protokołu. Pozwoli to antycypować pytania weryfikatorów i przyspieszyć przeglądy.
Krok 8 — Przejrzyste ujawnianie metod, istotności i niepewności
Raport publiczny powinien opisywać granice, metody obliczeniowe, założenia, ograniczenia i istotne wyłączenia, odpowiadając na potrzeby informacyjne odbiorców – zgodnie z głównymi tematami ankiety dotyczącej Corporate Standard. W przypadku podwójnego raportowania lub korekt danych wskazuj na memorandum roku bazowego i dziennik zmian, zachowując przejrzystość zgodnie z wymogami Protokołu.
Dla podmiotów objętych CSRD: przyporządkuj te ujawnienia bezpośrednio do wymogów ujawnień ESRS E1, korzystając z praktycznych przewodników, takich jak omówienie wymogów ESRS E1 oraz oficjalnych materiałów UE dotyczących CSRD. Takie dopasowanie ogranicza konieczność poprawek, gdy audytorzy weryfikują zgodność.
Krok 9 — zaplanuj rewizje standardów i interoperacyjność
GHG Protocol aktualizuje standard korporacyjny, wytyczne dotyczące zakresu 2 i inne dokumenty, aby poprawić porównywalność i zgodność z obowiązkowymi regulacjami (m.in. ESRS, IFRS S2). Śledź ten proces za pośrednictwem planu rozwoju standardu korporacyjnego, planu dla zakresu 2 oraz przeglądów aktualizacji. Wielu interesariuszy opowiada się za ograniczeniem dowolności i doprecyzowaniem kwestii istotności — co znalazło wyraz w podsumowaniu badania z 2024 roku.
Równoległe działania na rzecz harmonizacji z ISO powinny z czasem uprościć weryfikację i składanie sprawozdań regulacyjnych; obserwuj ogłoszenia takie jak partnerstwo GHG Protocol–ISO. To zabezpiecza inwentarz i pakiet ujawnień na przyszłość.
Plan raportowania — jak wygląda dobra praktyka
- Oświadczenie o granicach: podejście organizacyjne (udziałowe lub kontrolne) oraz zakresy operacyjne, z odniesieniem do standardu korporacyjnego.
- Nota dotycząca roku bazowego: uzasadnienie wyboru, zakres danych i polityka przeliczania zgodnie z odniesieniami do Protokołu.
- Podwójne sumy dla zakresu 2: metoda lokalizacyjna i rynkowa z adnotacjami o jakości instrumentów, zgodnie z planem rewizji zakresu 2.
- Tabela hotspotów zakresu 3: poziomy metodologiczne według kategorii i plan doskonalenia oparty na podsumowaniu badania.
- Mapowanie ESRS E1: wymogi ujawnień E1‑1 do E1‑9 z odniesieniami do tabel inwentarza, z wykorzystaniem przewodników ESRS oraz strony CSRD Komisji Europejskiej.
- Plan weryfikacji: zakres ISO 14064‑1, próbkowanie i lista dowodów z odniesieniem do przewodników NQA i SGS.
Opinia
Rachunkowość węglowa wchodzi w erę „kontroli i porównywalności": wygrają ci, którzy będą traktować inwentarze jak sprawozdania finansowe — z udokumentowanymi granicami, stabilnym zarządzaniem wskaźnikami emisji, możliwymi do audytu dziennikami zmian i przejrzystym mapowaniem na ESRS — zachowując przy tym elastyczność w miarę zbliżania się GHG Protocol i ISO. Zespoły, które wdrożą podwójne raportowanie zakresu 2, podniosą jakość metodologiczną zakresu 3 w obszarach hotspotów i z wyprzedzeniem przygotują zestawy dokumentów weryfikacyjnych, najszybciej osiągną ograniczone i uzasadnione zapewnienie bez zakłóceń — zgodnie z kierunkiem wyznaczonym przez plany Protokołu i cele dotyczące zakresu 2.
Najczęściej zadawane pytania — korporacyjna rachunkowość emisji: raportowanie i weryfikacja
Jakie są minimalne wymagania wobec raportujących firm?
Minimum to raportowanie zakresu 1 i 2 zgodnie z GHG Protocol Corporate Standard oraz ujawnienie granic organizacyjnych, metod i ewentualnych przeliczeń, zgodnie z dokumentami referencyjnymi Protokołu.
Jak prezentować zakres 2?
Podaj łączne emisje zarówno metodą lokalizacyjną, jak i rynkową, ujawnij jakość instrumentów rynkowych i śledź na bieżąco aktualizowane wytyczne — plan rewizji zakresu 2 oraz cele opisane w nocie integracyjnej z października 2024 r.
Co ułatwia weryfikację zakresu 3?
Skup się na obszarach o największym wpływie, korzystając z danych hybrydowych i danych od dostawców. Dokumentuj wyłączenia i niepewność szacunków, a jeśli podlegasz CSRD, odwzoruj dane na ESRS E1 — pomocne będą przewodniki takie jak wymagania ESRS E1 oraz strona KE poświęcona CSRD.
Jak przygotować się do audytu zgodnie z ISO 14064-1?
Zdefiniuj granice, metody, dowody i kontrole wewnętrzne. Skorzystaj z list kontrolnych weryfikatorów, takich jak te przygotowane przez NQA i SGS, oraz z materiałów wprowadzających, np. przewodników po ISO 14064-1.
Czy standardy się ujednolicają?
Tak — aktualizacje Protokołu kładą nacisk na interoperacyjność z regulacjami obowiązkowymi i normami ISO, a ostatnie ogłoszenia wskazują na wspólną ścieżkę rozwoju. Śledź plan rozwoju Corporate Standard oraz informacje o partnerstwie GHG Protocol–ISO.
Dowiedz się więcej
Praktyczne kolejne kroki i podstawowe pojęcia znajdziesz w jednym miejscu: zacznij od testowania scenariuszy w bezpłatnym kalkulatorze śladu węglowego Coffset, a potem pogłęb wiedzę dzięki naszym artykułom: Czym jest ślad węglowy?, Czym jest kompensacja emisji? oraz Redukcja vs kompensacja: dlaczego oba podejścia mają znaczenie. Więcej materiałów znajdziesz na stronie głównej Coffset, w centrum wiedzy o węglu lub na stronie kupowania kredytów węglowych.
Źródła
- GHG Protocol — Corporate Standard: https://ghgprotocol.org/corporate-standard
- GHG Protocol — plan rozwoju Corporate Standard (2024–2026): https://ghgprotocol.org/sites/default/files/2025-01/CS-SDP-20241220.pdf
- GHG Protocol — plan rewizji zakresu 2: https://ghgprotocol.org/sites/default/files/2025-01/S2-SDP-20241220.pdf
- GHG Protocol — podsumowanie ankiety dotyczącej Corporate Standard (marzec 2024): https://ghgprotocol.org/sites/default/files/2024-03/Corporate-Standard-Survey-Summary-Final.pdf
- GHG Protocol — przegląd aktualizacji i integracja z wymogami raportowania (październik 2024): https://ghgprotocol.org/sites/default/files/2024-11/Update-Overview-Integration-Disclosure-Rules.pdf
- Komisja Europejska — raportowanie zrównoważonego rozwoju przez przedsiębiorstwa (CSRD/ESRS): https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en
- Przewodnik Coolset po ESRS E1: https://www.coolset.com/academy/esrs-e1-requirements-climate-change
- ISO 14064‑1 — inwentaryzacja gazów cieplarnianych na poziomie organizacji (omówienie): https://www.iso.org/standard/38381.html
- Weryfikacja ISO 14064‑1 — NQA: https://www.nqa.com/en-gb/certification/standards/ghg-inventory
- Weryfikacja ISO 14064‑1 — SGS: https://www.sgs.com/en/services/iso-14064-1-verification-quantify-and-report-greenhouse-gas-ghg-emissions-and-removals
- Konwergencja ISO i GHG Protocol — aktualizacja partnerstwa: https://www.bdlaw.com/publications/ghg-protocol-announces-iso-partnership-to-develop-unified-carbon-accounting-standards/
Zamień wiedzę w działanie
Oblicz swój ślad i od razu kompensuj zweryfikowanymi kredytami.
Czytaj dalej
10 kroków: strategie zero netto dla średnich firm
Kompleksowy przewodnik po wdrażaniu strategii zero netto dla średnich firm. Dowiedz się, jak wyznaczać cele oparte na nauce, redukować emisje w zakresach 1–2, angażować dostawców i budować systemy raportowania.
Przywództwo w zrównoważonym rozwoju: kompensacja emisji w organizacji
Przekształć organizację dzięki przywództwu w zrównoważonym rozwoju – połącz ład korporacyjny, strategię i cele. Osiągaj wymierne efekty kompensacji emisji w całym łańcuchu wartości.
Zielone finanse: obligacje, ETF-y i kompensacja emisji
Odkryj strategie kompensacji emisji przez instrumenty zielonych finansów: obligacje z oznaczeniem, obligacje powiązane ze zrównoważonym rozwojem i ETF-y klimatyczne. Dowiedz się, jak budować wiarygodne zielone portfele inwestycyjne.